Aus Sicht der vorgelagerten Industrien sind die wichtigsten Rohstoffe für die Automobilkabelbaumindustrie Drähte, Anschlüsse, Ummantelungen und Dichtungen, darunter Materialien wie Kupfer, Gummi und Kunststoffe. Die Preise werden in erster Linie durch die Marktpreise von Rohstoffen wie Kupfer, Erdöl, Naturkautschuk und anderen chemischen Materialien bestimmt.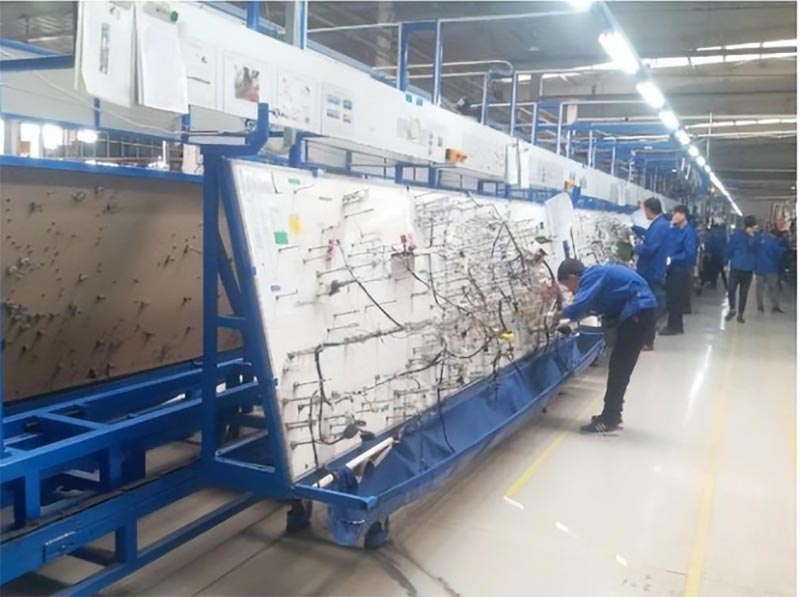
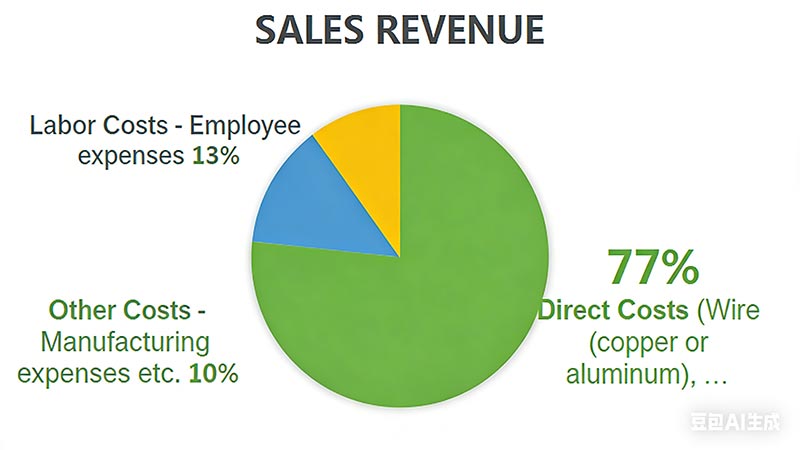
Die Automobilkabelbaumindustrie ist eine typische arbeitsintensive Branche, in der während des Herstellungsprozesses ein großer Teil der manuellen Arbeit für Vorgänge am Fließband wie Einsetzen, Verkabeln, Isolieren und Bündeln erforderlich ist. Laut dem Jahresbericht 2021 von Huaguang Co., Ltd. ist der Anteil der direkten Materialkosten und Arbeitskosten bei der Kabelbaumherstellung wie folgt:
Unter allen Rohstoffen machen Kabel (Drähte), Hüllen und Klemmen die drei größten Anteile aus. Laut dem Prospekt von Huguang Co., Ltd. waren im Jahr 2019 die Anteile von Kabeln, Hüllen und Anschlüssen an der Gesamtbeschaffungsmenge des Unternehmens wie folgt:
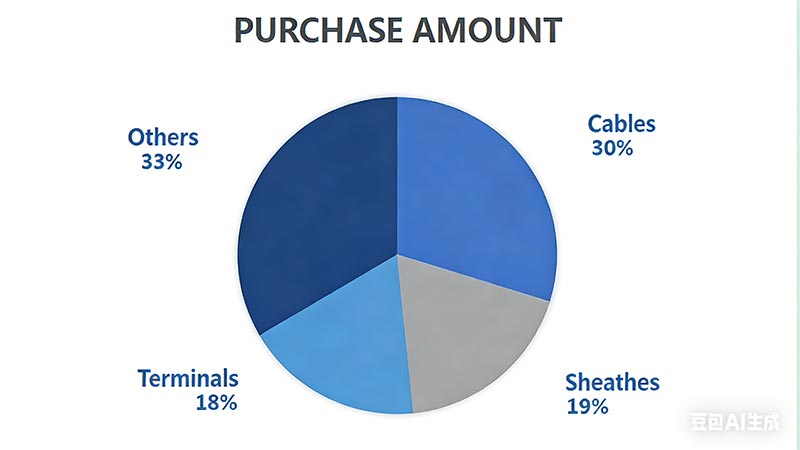
Der Anteil der drei am häufigsten eingekauften Rohstoffe bleibt relativ stabil. Kupfer ist das Kernmaterial für Kabel, daher machen die Kosten für Kupfermaterialien den absoluten Großteil der Kabelkosten aus und bestehen hauptsächlich aus Kupferstäben und Kupferdrähten. Kupfermaterialien machen über 80 % der Hauptbetriebskosten der Kabelhersteller aus.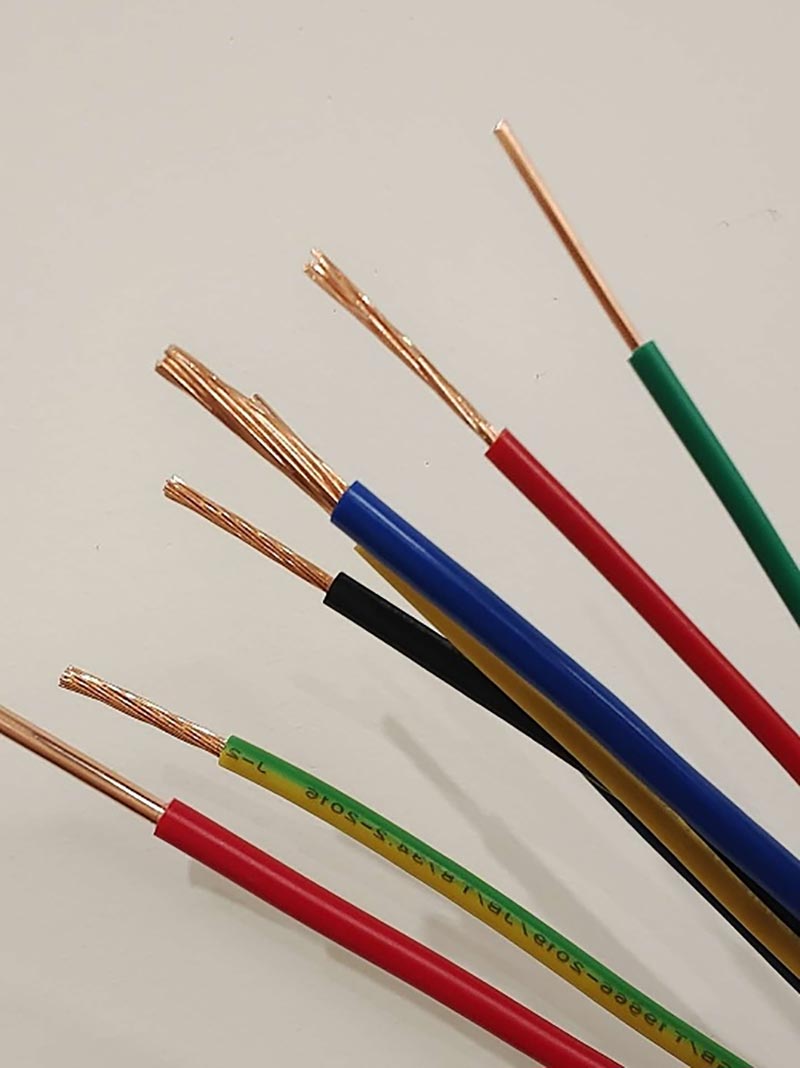
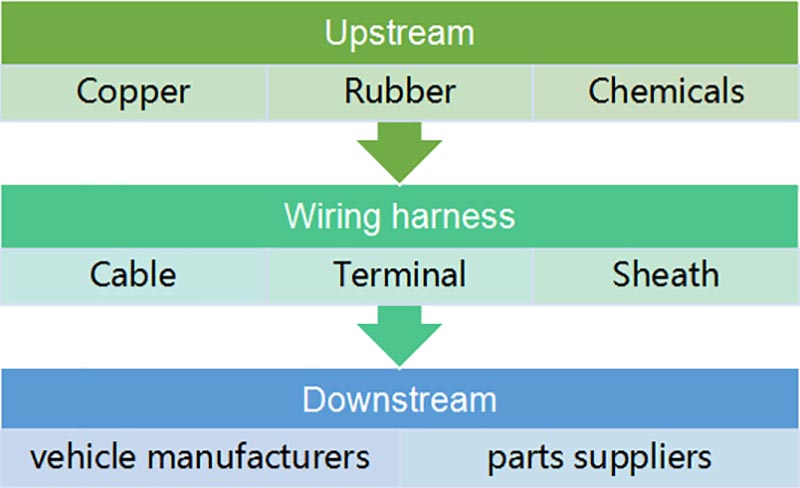
Automobilkabelbäume sind Automobilkomponenten und nehmen in der gesamten Automobilindustriekette eine mittlere Position ein. Zu ihren Vorlieferanten zählen Kupfer-, Gummi- und Chemieprodukte, während ihre nachgelagerten Kunden Fahrzeughersteller und einige Teilelieferanten sind.
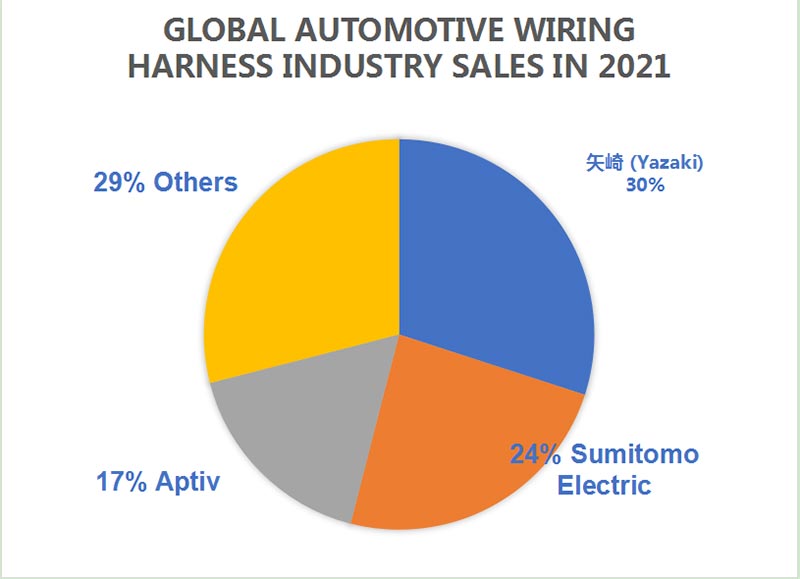
Im Jahr 2021 betrug der CR3 (Konzentrationsverhältnis der drei größten Unternehmen) der globalen Automobilkabelbaumindustrie 71 %, wobei die drei größten Unternehmen Yazaki, Sumitomo und Aptiv waren. Auf dem heimischen Markt unterhalten große inländische Automobilhersteller meist stabile Partnerschaften mit lokalen Kabelbaumherstellern. Mit dem Aufstieg inländischer Marken sind eine Reihe inländischer Kabelbaumunternehmen entstanden, darunter Huguang Co., Ltd., Shanghai Jinting und Henan Tianhai.
Marktgröße und Prognose – Im Jahr 2023 betrug die globale Marktgröße für Automobilkabelbäume 49,73 Milliarden US-Dollar. Es wird erwartet, dass es bis 2032 auf 81,94 Milliarden US-Dollar ansteigt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8 % in diesem Zeitraum.
Regionale Marktverteilung – Die Region Asien-Pazifik ist der größte regionale Markt und macht im Jahr 2023 41,12 % des Marktanteils aus.
Kernwachstumstreiber – Die Popularisierung von Fahrzeugen mit neuer Energie ist der Schlüssel zum Branchenwachstum. Im Vergleich zu herkömmlichen Kraftstofffahrzeugen haben Fahrzeuge mit neuer Energie aufgrund der Hinzufügung von Hochspannungskabelbäumen einen durchschnittlichen Kabelbaumpreis von etwa 5.000 RMB, der deutlich höher ist als bei Kraftstofffahrzeugen (die Kabelbaumpreise für Low-, Medium- und High-End-Modelle liegen bei etwa 2.500 RMB, 3.500 RMB bzw. 5.000 RMB). Dies treibt den kontinuierlichen Anstieg des Werts pro Fahrzeug und der Gesamtmarktgröße voran, die voraussichtlich 100 Milliarden RMB übersteigen wird.
Hintergrund zum Markt für Elektrofahrzeuge – Der Markt für neue Energiefahrzeuge selbst wächst rasant. Beispielsweise stiegen die weltweiten Elektrofahrzeugverkäufe im Jahr 2024 im Vergleich zum Vorjahr um etwa 51 %. Auf den regionalen Märkten haben Europa und China eine dominierende Stellung übernommen, wobei der Elektrofahrzeugabsatz in beiden Regionen im Jahr 2020 etwa 1,3 Millionen Einheiten erreichte, viermal so viel wie der Absatz in den Vereinigten Staaten.